Xuất khẩu thủy sản mã HS 03 của Việt Nam: tiếp cận từ mô hình lực hấp dẫn
Bài báo Xuất khẩu thủy sản mã HS 03 của Việt Nam: tiếp cận từ mô hình lực hấp dẫn do Vũ Diệp Anh (Khoa Kinh tế và Quản trị kinh doanh, Trường Đại học Mỏ - Địa chất) thực hiện.
Tóm tắt:
Thủy sản mã HS 03 là một trong những mặt hàng xuất khẩu chủ lực của Việt Nam. Trong hơn 20 năm qua, Việt Nam luôn là một trong 5 nước xuất khẩu hàng đầu thế giới trong nhóm hàng này. Tuy nhiên, giá trị xuất khẩu của nhóm hàng này biến động qua các năm. Bài viết sử dụng phương pháp hồi quy bình phương nhỏ nhất để nghiên cứu ảnh hưởng của 5 nhân tố đến xuất khẩu thủy sản mã HS 03 của Việt Nam sang 13 bạn hàng chính trong giai đoạn 2001-2024 thông qua mô hình lực hấp dẫn. Kết quả nghiên cứu cho thấy, kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam chịu ảnh hưởng tích cực từ GDP của Việt Nam và nước đối tác, các hiệp định thương mại tự do với nước bạn hàng, và có quan hệ tỷ lệ nghịch với chi phí logistics của Việt Nam, nhưng lại không bị ảnh hưởng bởi khoảng cách địa lý giữa Việt Nam và nước đối tác.
Từ khóa: xuất khẩu, thủy sản, mã HS 03, nhân tố ảnh hưởng, mô hình lực hấp dẫn.
1. Đặt vấn đề
Thủy sản mã HS 03 là một nhóm hàng xuất khẩu chủ lực của Việt Nam trong suốt 2 thập kỷ qua. Nếu như kim ngạch xuất khẩu của nhóm hàng này mới chỉ khoảng 1,7 tỷ USD vào năm 2001, giá trị xuất khẩu đã tăng lên 3,3 tỷ USD vào năm 2007 và tiếp tục chạm mốc 6,4 tỷ USD vào năm 2018. Do ảnh hưởng của đại dịch Covid-19, xuất khẩu có xu hướng giảm nhẹ nhưng vẫn giúp mang về khoảng 6 tỷ USD cho Việt Nam trong giai đoạn 2019-2021. Xuất khẩu phục hồi sau đại dịch và xác lập kỷ lục 7,9 tỷ USD vào năm 2022 (ITC, 2001-2024). Thành tích này đã giúp Việt Nam luôn nằm trong top 3-5 quốc gia cung ứng thủy sản mã HS 03 trên toàn thế giới. Trong năm 2024, kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam giảm xuống còn 7,2 tỷ USD, chiếm 6% tổng kim ngạch xuất khẩu thủy sản toàn thế giới, đứng thứ 5 thế giới sau Na Uy, Trung Quốc, Ecuador và Chile (ITC, 2001-2024). Sự biến động của số liệu thống kê cho thấy tác động của nhiều nhân tố lên sức cạnh tranh của ngành hàng này. Mặc dù đạt được những kết quả tích cực, nhưng ngành thủy sản Việt Nam vẫn phải đối mặt với nhiều thách thức như dịch bệnh, biến đổi khí hậu, kiểm soát chất lượng, cạnh tranh từ các nước xuất khẩu thủy sản khác, sự thay đổi thị hiếu của người tiêu dùng, các tiêu chuẩn nhập khẩu khắt khe của các bạn hàng, thẻ vàng IUU của EU… Chính vì vậy, việc nhận diện và định lượng các nhân tố ảnh hưởng là cần thiết để giúp ngành thủy sản mã HS 03 tìm ra các giải pháp để duy trì và phát triển vị thế trên bản đồ thương mại thế giới.
Nhằm đáp ứng yêu cầu cấp thiết trên, bài viết phân tích ảnh hưởng của một số nhân tố đến xuất khẩu thủy sản mã HS 03 của Việt Nam dựa trên mô hình lực hấp dẫn. Với bộ dữ liệu được thu thập cho giai đoạn 2001-2024, bằng phương pháp bình phương nhỏ nhất, bài báo làm rõ vai trò của từng nhân tố tác động, từ đó gợi ý một số hàm ý chính sách giúp Việt Nam tăng cường xuất khẩu nhóm hàng này trong thời gian tới. Kết quả nghiên cứu cũng góp phần kiểm chứng khả năng vận dụng mô hình lực hấp dẫn trong phân tích thương mại quốc tế đối với nhóm hàng thủy sản của Việt Nam, đồng thời bổ sung thêm bằng chứng thực nghiệm cho các nghiên cứu về thương mại quốc tế.
2. Mô hình và phương pháp nghiên cứu
2.1. Mô hình và giả thuyết nghiên cứu
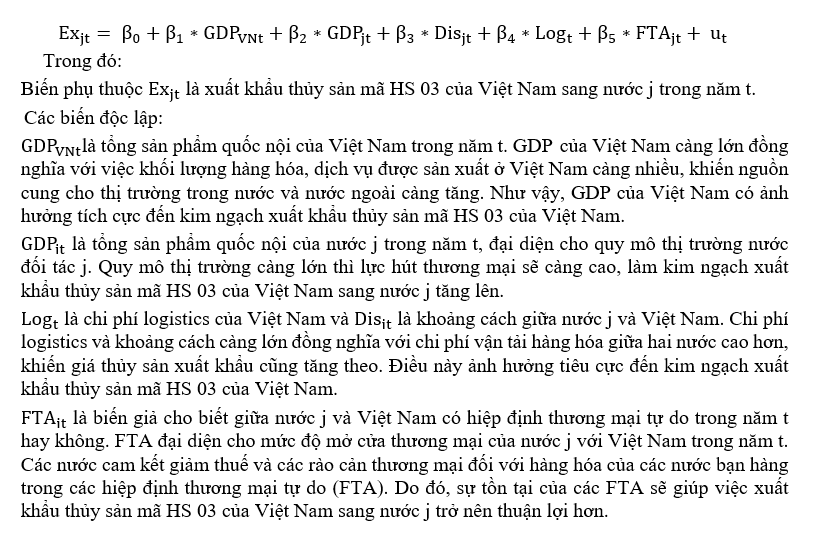
Tổng quan các công trình nghiên cứu cho thấy, mô hình lực hấp dẫn là khung phân tích phổ biến nhất khi nghiên cứu thương mại song phương giữa các quốc gia (Aldon và cộng sự, 2019; Khayat, 2019; Phạm Đức Lâm, 2015; Standaert và Baier, 2019). Mô hình này giả định, giao dịch thương mại song phương tỷ lệ thuận với quy mô GDP và tỷ lệ nghịch với khoảng cách địa lý giữa các nước. Kế thừa nền tảng lý thuyết và thực tiễn đó, bài báo này vận dụng mô hình lực hấp dẫn để phân tích ảnh hưởng của các nhân tố đến hoạt động xuất khẩu thủy sản mã HS 03 của Việt Nam. Bên cạnh các biến số trong mô hình truyền thống gồm khoảng cách địa lý và GDP của các nền kinh tế, bài báo này còn tích hợp thêm các nhân tố chi phí logistics của Việt Nam và việc ký kết các hiệp định thương mại tự do (FTA). Mô hình của bài báo được cụ thể hóa như sau:
2.2. Phương pháp nghiên cứu
Bài viết nghiên cứu ảnh hưởng của 5 nhân tố gồm GDP của Việt Nam, GDP của nước đối tác, khoảng cách giữa Việt Nam và nước đối tác, chi phí logistics để xuất khẩu hàng hóa từ Việt Nam và biến giả FTA tới kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam sang 13 thị trường trọng điểm nhập khẩu thủy sản Việt Nam nhiều nhất. Các số liệu thứ cấp về xuất khẩu thủy sản mã HS 03 của Việt Nam và 5 nhân tố này được thu thập trong giai đoạn 2001-2024 từ ITC, World Bank, Distance between countries, UN Comtrade, VASEP, Trung tâm WTO. Biến giả FTA nhận giá trị là 1 nếu giữa Việt Nam và nước j có FTA trong năm t và nhận giá trị là 0 nếu giữa Việt Nam và nước j không có FTA trong năm t. Các số liệu thu thập được phân tích thông qua phương pháp hồi quy bình phương nhỏ nhất bằng phần mềm SPSS.
3. Kết quả nghiên cứu và hàm ý chính sách
3.1. Kết quả
Kết quả ước lượng về các hệ số hồi quy được thể hiện trong bảng kết quả phân tích hồi quy.
Bảng 1. Kết quả phân tích hồi quy
|
Biến phụ thuộc |
Hệ số hồi quy |
Sai số chuẩn |
Thống kê t |
P-value |
|
C |
-23,192 |
3,758 |
-6,172 |
0,000*** |
|
|
0,523 |
0,040 |
13,195 |
0,000*** |
|
1,118 |
0,162 |
6,879 |
0,000*** |
|
|
|
0,010 |
0,053 |
0,187 |
0,852 |
|
-0,285 |
0,117 |
-2,432 |
0,016** |
|
|
0,381 |
0,129 |
2,941 |
0,004** |
*** mức ý nghĩa 0,001; ** mức ý nghĩa 0,05
Nguồn: Tính toán của tác giả
Với số liệu trong bảng kết quả phân tích trên, hàm hồi quy mẫu về các nhân tố ảnh hưởng tới xuất khẩu thủy sản mã HS 03 của Việt Nam có thể viết như sau:
Trong phân tích hồi quy, mối quan hệ giữa một biến độc lập và biến phụ thuộc được xác nhận khi hệ số hồi quy của biến đó có ý nghĩa thống kê với độ tin cậy 90% (giá trị p-value < 0,1 theo kiểm định t).
Số liệu kết quả phân tích cho thấy kim ngạch xuất khẩu thuỷ sản mã HS 03 của Việt Nam sang các nước chịu ảnh hưởng của các biến GDP của Việt Nam (), GDP của nước đối tác (), chi phí logistics của Việt Nam ( và FTA do các biến này có ý nghĩa thống kê với p-value < 0,1. Trong khi đó, khoảng cách địa lý giữa Việt Nam và nước đối tác không tác động đến dòng chảy thương mại này của Việt Nam do p-value > 0,1. Cụ thể:
Biến GDP của Việt Nam () có ý nghĩa thống kê ở mức ý nghĩa 1%. Khi tổng sản phẩm quốc nội của Việt Nam tăng 1%, kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam sẽ tăng 0,523%. Kết quả phân tích thực nghiệm này tương đồng với quan điểm truyền thống cho rằng, năng lực sản xuất là một trong những nhân tố quyết định hàm cung xuất khẩu. Mối quan hệ này cũng được khẳng định trong nhiều nghiên cứu thực nghiệm trước đây. Nghiên cứu của Jongwanich (2007), Hussai và các cộng sự (2020) đều cho thấy, năng lực sản xuất có tác động tích cực tới hoạt động xuất khẩu của các nước Đông Á, Đông Nam Á và Pakistan (Hussain và Alam, 2020, Jongwanich, 2007).
Kết quả phân tích cho thấy, biến GDP của nước đối tác () có ý nghĩa thống kê ở mức ý nghĩa 1%. Đúng như dự đoán, quy mô thị trường nước đối tác có tác động tích cực đến kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam. Khi tổng sản phẩm quốc nội của nước đối tác tăng lên 1%, giá trị xuất khẩu sẽ tăng lên 1,118%. Đây cũng là biến có tác động lớn thứ hai đến kim ngạch xuất khẩu thủy sản của Việt Nam. Bằng chứng thực nghiệm này cho thấy, quy mô nền kinh tế nhập khẩu đóng vai trò thúc đẩy kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam. Những nước có nền kinh tế phát triển thường gắn liền với nhu cầu tiêu dùng lớn, tạo nên lực hút mạnh đối với các sản phẩm thủy sản của Việt Nam.
Biến FTA có hệ số hồi quy là 0,381 cho biết kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam sang các nước có ký kết hiệp định thương mại tự do nhiều hơn 38,1% so với kim ngạch xuất khẩu sang các nước không có hiệp định thương mại tự do. Đây là biến có tác động lớn nhất đến xuất khẩu thủy sản của Việt Nam. Tác động tích cực của các hiệp định thương mại tự do đối với giá trị thương mại cũng đã được khẳng định trong các nghiên cứu trước đó. Park và Kim (2014) đã chỉ ra, Hiệp định thương mại tự do Hàn Quốc - ASEAN thúc đẩy xuất khẩu qua cảng Gwangyang (Park và Kim, 2014). Trong nghiên cứu của Fatema và Islam (2020), các hiệp định thương mại khu vực giúp tăng cường xuất khẩu thủy sản của Bangladesh (Fatema và Islam, 2020).
Chi phí logistics (), bao gồm chi phí vận chuyển, lưu kho, thủ tục hải quan và các chi phí liên quan đến chuỗi cung ứng, có tác động tiêu cực đến xuất khẩu thủy sản của Việt Nam. Khi chi phí logistics của Việt Nam tăng 1%, kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam sẽ giảm 0,285%. Ngược lại, kết quả phân tích định lượng cho thấy, rào cản về khoảng cách địa lý () không cản trở hoạt động xuất khẩu thủy sản của Việt Nam.
3.2. Một số hàm ý chính sách
Kết quả thực nghiệm này gợi mở một số biện pháp giúp Việt Nam nâng cao vị thế xuất khẩu thủy sản mã HS 03 trên thị trường quốc tế. Cụ thể:
Việc tham gia các hiệp định thương mại tự do (FTA) giúp tăng cường xuất khẩu thủy sản mã HS 03 của Việt Nam nhờ hiệu ứng cắt giảm thuế quan và các hàng rào phi thuế quan. Tuy nhiên, bên cạnh việc nghiên cứu ký kết thêm các hiệp định FTA với các nước đối tác, nhất là các thị trường có quy mô GDP lớn, tăng trưởng nhanh như Trung Đông và Nam Mỹ, điều quan trọng là các doanh nghiệp xuất khẩu thủy sản Việt Nam cần nghiên cứu kỹ để tận dụng tối đa các ưu đãi trong các hiệp định FTA đã ký kết. Theo số liệu thống kê của Trung tâm WTO (2026), tỷ lệ tận dụng C/O ưu đãi theo các hiệp định FTA của Việt Nam năm 2024 chủ yếu dưới 42%, trong đó CPTPP đạt 8,84% và RCEP chỉ đạt 1,83% (Trung tâm WTO, 2026). Do đó, việc tối ưu hóa hiệu quả thực thi các ưu đãi từ các FTA sẽ là chìa khóa giúp xuất khẩu thủy sản của Việt Nam bứt phá trong thời gian tới.
Quy mô GDP của nước nhập khẩu đóng vai trò lực hút đối với kim ngạch xuất khẩu thủy sản mã HS 03 của Việt Nam. Tận dụng động lực này, Việt Nam cần tiếp tục củng cố, khai thác hiệu quả các thị trường trọng điểm như Mỹ, EU, Trung Quốc, Nhật Bản, Hàn Quốc… Thường xuyên triển khai nghiên cứu thị trường để nắm bắt thị hiếu của người tiêu dùng tại các thị trường truyền thống nhằm phát triển các sản phẩm thủy sản phù hợp. Tăng cường xúc tiến thương mại và sự hiện diện tại các triển lãm thủy sản quốc tế để quảng bá thủy sản Việt Nam tới người dân các nước. Bên cạnh đó, để giảm bớt sự phụ thuộc vào các thị trường truyền thống và phân tán rủi ro, chiến lược đa dạng hóa thị trường cũng cần được lưu ý, như tập trung khai thác hiệu quả các thị trường Trung Đông, Nam Mỹ và Châu Phi.
Việt Nam cần tiếp tục tăng cường năng lực sản xuất thông qua nghiên cứu khoa học để phát triển các giống thủy sản chất lượng cao nhằm giảm thiểu sự phụ thuộc vào nguồn cung giống nhập khẩu. Đồng thời, sử dụng công nghệ tiên tiến trong nuôi trồng và chế biến giúp kiểm soát chất lượng thủy sản, tiết kiệm năng lượng, giảm thiểu phát thải nhằm đáp ứng các yêu cầu khắt khe về chất lượng cũng như môi trường liên quan đến thủy sản của thị trường nhập khẩu. Chuyển dịch mạnh từ hàng đông lạnh sang các sản phẩm chế biến sâu là một bước đi chiến lược giúp nâng cao giá trị gia tăng của thủy sản xuất khẩu. Quyết liệt giám sát, kiểm tra và xử lý nghiêm các vi phạm trong hoạt động sản xuất, khai thác thủy sản là chìa khoá để gỡ bỏ thẻ vàng IUU từ EU, giúp tránh được nguy cơ bị cấm xuất khẩu sang thị trường trọng điểm và củng cố uy tín quốc tế của thủy sản Việt Nam.
Chi phí logistics cao là rào cản làm suy giảm khả năng cạnh tranh về giá của thủy sản Việt Nam trên thị trường thế giới. Vì vậy, tối ưu hóa chuỗi cung ứng là yêu cầu cấp bách đối với Việt Nam. Các giải pháp cần tập trung vào việc giảm tỷ trọng vận tải đường bộ, tăng cường kết nối đường thủy và đường sắt để giảm chi phí vận tải nội địa. Đẩy mạnh chuyển đổi số và đơn giản hóa thủ tục hải quan sẽ giúp rút ngắn thời gian thông quan, giảm chi phí lưu kho của doanh nghiệp xuất khẩu thủy sản. Ngoài ra, bên cạnh việc tiếp tục phát triển năng lực logistics của Việt Nam như phát triển đội tàu viễn dương, xây dựng hệ thống kho lạnh tập trung gần các vùng nguyên liệu trọng điểm để giảm hao hụt và tối ưu hóa chi phí bảo quản. Tăng cường năng lực đàm phán giá cước vận tải biển quốc tế với hãng tàu nước ngoài cũng là một mắc xích cần được chú trọng.
4. Kết luận
Để làm rõ động lực thúc đẩy xuất khẩu thủy sản mã HS 03 của Việt Nam đến 13 thị trường trọng điểm hàng đầu, bài báo vận dụng mô hình lực hấp dẫn mở rộng cùng kỹ thuật hồi quy bình phương nhỏ nhất để phân tích bộ số liệu thứ cấp về các biến trong giai đoạn 2001-2024. Bằng chứng thực nghiệm cho thấy, tổng sản phẩm quốc nội của Việt Nam và nước đối tác ( , ) và việc ký kết các hiệp định thương mại tự do (FTA) với nước đối tác đóng vai trò thúc đẩy đối với xuất khẩu thủy sản mã HS 03 của Việt Nam. Ngược lại, chi phí logistics của Việt Nam ( có tác động tiêu cực tới dòng chảy thương mại này. Đáng chú ý, khoảng cách địa lý giữa Việt Nam và thị trường nhập khẩu không có bất kỳ tác động nào đến kim ngạch xuất khẩu thủy sản của Việt Nam. Do đó, để thúc đẩy xuất khẩu thủy sản mã HS 03, Việt Nam cần tăng cường năng lực sản xuất thủy sản, tối ưu hóa chi phí logistics và các ưu đãi từ các hiệp định FTA. Bên cạnh đó việc tiếp tục khai thác các thị trường truyền thống, phát triển các thị trường mới cũng cần được chú trọng.
TÀI LIỆU THAM KHẢO:
Phạm Đức Lâm. (2015). Phân tích các yếu tố ảnh hưởng tới kim ngạch xuất khẩu các nhóm hàng của Việt Nam theo mô hình Gravity. Luận văn thạc sỹ kinh tế, Đại học Đà Nẵng.
Aldon, M. S. và cộng sự. (2019). Employing gravity model to measure international trade potential. IOP Conference Series: Materials Science and Engineering.
Fatema, F. và Islam, M. M. (2020). Driving Forces of Marine Fisheries and Seafood Export of Bangladesh: Augmented Gravity Model Approach. ASEAN Journal of Economic Modelling, Vol 8 (2).
Hussain, S. I., Hussain, A., Alam, M. M. (2020). Determinants of export supply in Pakistan: A sector-wise disaggregated analysis. Cogen Economics and Finance, Vol. 8.
Jongwanich, J. (2007). Determinants of export performance in East and Southeast Asia. Asian Development Bank.
Khayat, S. H. (2019). A gravity model analysis for trade between the GCC and developed countries. Cogen Economics and Finance, Vol. 7.
Park Hong-Gyun and Changbeom Kim. (2014). Effects of Korea-ASEAN FTA on Export via Gwangyang Port: Application of the Panel Gravity Model and Rolling Regression. Korea Science
Standaert, S. and Baier, S. (2019). Gravity models and empirical trade. Oxford Research Encyclopedia of Economics and Finance.
Distance between countries. (2026). https://www.distance-between-countries.com/.
ITC. (2001-2024). https://intracen.org/resources/data-and-analysis/trade-statistics
Trung tâm WTO. (2026). https://trungtamwto.vn/ .
UN Comtrade. (2001-2024). https://comtradeplus.un.org/TradeFlow .
VASEP. (2026). https://vasep.com.vn/ .
World Bank. (2001-2024). https://data.worldbank.org/indicator.
Vietnam’s seafood exports under HS code 03: A gravity model approach
Vu Diep Anh
Faculty of Economics and Business Administration, Hanoi University of Mining and Geology
Abstract:
Seafood products under HS code 03 are among Vietnam’s major exports, with the country consistently ranking among the world’s five leading exporters over the past two decades. However, export value has fluctuated considerably, indicating the influence of multiple factors. Using an extended gravity model and ordinary least squares regression, this study examines five determinants of Vietnam’s HS code 03 seafood exports to 13 major trading partners during 2001–2024. The results show that Vietnam’s GDP, partner-country GDP, and free trade agreements positively affect export turnover, whereas Vietnam’s logistics costs exert a negative effect. Geographical distance between Vietnam and its trading partners has no statistically significant influence. The findings suggest that Vietnam should strengthen production capacity, reduce logistics costs, maximize benefits from free trade agreements, consolidate traditional markets, and diversify into emerging markets.
Keywords: exports, seafood, HS code 03, influencing factors, gravity model.
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 21 năm 2026]