Xu hướng tiêu dùng thủy sản bền vững tại EU và một số khuyến nghị cho doanh nghiệp Việt Nam
Bài báo Xu hướng tiêu dùng thủy sản bền vững tại EU và một số khuyến nghị cho doanh nghiệp Việt Nam do Nguyễn Thị Minh Phương1 - Hoàng Ngọc Bích2* - Trịnh Thanh Tâm3 (1Trưởng Khoa Kinh tế quốc tế, Học viện Ngoại giao - 2Giảng viên, Khoa Kinh tế quốc tế, Học viện Ngoại giao - 3Sinh viên, Khoa Kinh tế quốc tế, Học viện Ngoại giao) thực hiện.
Tóm tắt:
Bài viết phân tích xu hướng tiêu dùng thủy sản bền vững tại thị trường EU giai đoạn sau COVID-19 đến nay dưới khung phân tích cung - cầu. Về phía cung, EU siết chặt điều kiện tiếp cận thị trường thông qua khung pháp lý bắt buộc về an toàn thực phẩm, kiểm soát khai thác bất hợp pháp và truy xuất nguồn gốc, song song với chứng nhận bền vững tự nguyện đang trở thành điều kiện vào kệ tại các chuỗi bán lẻ hiện đại. Về phía cầu, kết quả cho thấy giá cả vẫn là tiêu chí ưu tiên hàng đầu, trong khi yếu tố môi trường và đạo đức xếp cuối trong các tiêu chí mua sắm. Độ lệch giữa áp lực thể chế từ phía cung và mức độ ưu tiên thực tế từ phía cầu là phát hiện trung tâm của nghiên cứu, từ đó bài viết đề xuất một số khuyến nghị cho doanh nghiệp thủy sản Việt Nam.
Từ khóa: thủy sản, tiêu dùng bền vững, tiếp cận thị trường, EU.
1. Đặt vấn đề
Trong bối cảnh toàn cầu hóa, thủy sản đóng vai trò ngày càng quan trọng trong chuỗi cung ứng thực phẩm, đáp ứng nhu cầu dinh dưỡng, đồng thời góp phần đảm bảo an ninh lương thực và phát triển kinh tế bền vững. Là một trong những thị trường tiêu thụ thủy sản lớn nhất thế giới, EU đặt ra những yêu cầu khắt khe về chất lượng, truy xuất nguồn gốc và tiêu chuẩn môi trường đối với thủy sản nhập khẩu. Những năm gần đây, các biến động lớn từ đại dịch COVID-19, lạm phát kéo dài, hay biến đổi khí hậu vừa làm gián đoạn nguồn cung, vừa làm thay đổi đáng kể hành vi và thứ tự ưu tiên của người tiêu dùng thủy sản tại EU.
Song song với những biến đổi đó, EU đang thúc đẩy mạnh mẽ quá trình chuyển đổi ngành thủy sản theo hướng bền vững thông qua hệ thống quy định nhập khẩu, cơ chế chống khai thác bất hợp pháp và các chứng nhận sinh thái, trong khi tính bền vững cũng được kỳ vọng trở thành một tiêu chí ngày càng quan trọng trong lựa chọn tiêu dùng. Tuy nhiên, so với các tiêu chí truyền thống như giá cả và hình thức sản phẩm, mức độ ưu tiên thực sự dành cho yếu tố bền vững vẫn cần được đánh giá lại trong bối cảnh thị trường mới. Làm rõ vấn đề này có ý nghĩa thực tiễn quan trọng đối với Việt Nam, một trong những nước xuất khẩu thủy sản lớn vào EU, bởi khả năng nắm bắt và thích ứng với các điều kiện thị trường sẽ giúp doanh nghiệp điều chỉnh chiến lược sản phẩm và tiếp cận thị trường hiệu quả hơn, qua đó nâng cao năng lực cạnh tranh trong dài hạn.
Bài nghiên cứu phân tích xu hướng tiêu dùng thủy sản bền vững tại EU giai đoạn sau COVID-19 đến nay dưới khung phân tích cung - cầu. Từ kết quả phân tích, bài viết đề xuất một số khuyến nghị giúp doanh nghiệp thủy sản Việt Nam tiếp cận thị trường EU, qua đó góp phần nâng cao hiệu quả hội nhập kinh tế quốc tế của ngành thủy sản Việt Nam.
2. Tổng quan nghiên cứu và khung phân tích
Tiêu dùng thủy sản bền vững là hành vi lựa chọn sản phẩm thủy sản dựa trên các tiêu chí vượt ra ngoài giá cả và chất lượng cảm quan thông thường, gắn với thủy sản được khai thác hoặc nuôi trồng theo cách không gây tổn hại tới nguồn lợi và hệ sinh thái biển trong dài hạn , thường được triển khai theo 3 trụ cột, môi trường, xã hội và kinh tế (Richter và Klöckner, 2017; Asche và cộng sự, 2018). Đặc điểm cốt lõi là người tiêu dùng không thể tự kiểm chứng các thuộc tính này tại điểm, mà phải dựa vào nhãn chứng nhận và thông tin truy xuất nguồn gốc như tín hiệu chất lượng thay thế. Đây là lý do chứng nhận như MSC và ASC đóng vai trò trung tâm trong thị trường thủy sản bền vững (Carlucci và cộng sự, 2015). Gắn với đặc điểm này, nhiều nghiên cứu ghi nhận một khoảng cách giữa nhận thức và hành vi mua sắm thực tế trong tiêu dùng thực phẩm bền vững.
Hành vi tiêu dùng thủy sản đã được nghiên cứu theo nhiều cách tiếp cận khác nhau, từ đặc điểm nhân khẩu học của người tiêu dùng, thuộc tính sản phẩm từ giá cả, nguồn gốc, hay tác động của đại dịch COVID-19 làm dịch chuyển sang tiêu thụ tại nhà và thúc đẩy nhu cầu đối với sản phẩm phổ thông, dễ chế biến (Cantillo và cộng sự, 2021; de la Iglesia và cộng sự, 2022; Carlucci và cộng sự, 2015). Riêng đối với khía cạnh bền vững, người tiêu dùng EU nhìn chung có thái độ tích cực nhưng mức sẵn sàng chi trả phân hóa rõ rệt. Phần lớn không trả thêm cho thuộc tính bền vững, chỉ một nhóm thiểu số chấp nhận mức giá cao hơn đáng kể (Zander và Feucht, 2018). Dữ liệu thị trường cho thấy, mức giá tăng thêm cho nhãn sinh thái tuy tồn tại nhưng nhỏ và không ổn định giữa các mặt hàng, nhà bán lẻ và thị trường, chủ yếu tập trung ở phân khúc loài có giá trị cao dành cho nhóm thu nhập cao ((Asche và cộng sự, 2021; Sogn-Grundvåg và cộng sự, 2025). Đáng chú ý, việc gia tăng nhận thức về tính bền vững không đồng nghĩa với chú ý nhiều hơn đến tiêu chí này khi thực sự mua sắm (Petereit và cộng sự, 2022).
Nhìn chung, các nghiên cứu hiện còn tồn tại một số khoảng trống. Phần lớn được thực hiện trước hoặc trong giai đoạn đại dịch nên chưa phản ánh diễn biến thị trường trong giai đoạn EU đẩy mạnh thể chế hóa các yêu cầu bền vững sau năm 2022. Tính bền vững chủ yếu được nhìn từ phía cầu và ít được đặt trong tương quan với áp lực từ phía cung, tức hệ thống tiêu chuẩn và chứng nhận nhập khẩu. Ngoài ra, các phân tích so sánh mức độ ưu tiên tính bền vững giữa nhiều quốc gia EU còn hạn chế, đặc biệt với dữ liệu sau giai đoạn lạm phát thực phẩm 2022-2024.
Trên cơ sở đó, bài viết phân tích xu hướng tiêu dùng thủy sản bền vững tại EU dưới khung cung - cầu. Về phía cung, bài viết phân tích hệ thống điều kiện tiếp cận thị trường, bao gồm các quy định bắt buộc và các chứng nhận bền vững tự nguyện do thị trường vận hành, đồng thời đánh giá ảnh hưởng của 2 nhóm điều kiện đó đến cơ cấu cung ứng thủy sản bền vững trên thị trường EU. Về phía cầu, bài viết phân tích quy mô tiêu dùng, các tiêu chí ảnh hưởng đến quyết định mua và sự phân hóa hành vi tiêu dùng giữa các quốc gia EU, qua đó làm rõ những biểu hiện cụ thể của xu hướng tiêu dùng thủy sản bền vững.
Bảng 1. Khung phân tích cung - cầu, nhóm tiêu chí và nguồn dữ liệu
|
Phía |
Nhóm tiêu chí |
Nguồn dữ liệu |
|
Cung |
(i) Quy định bắt buộc: An toàn thực phẩm, truy xuất nguồn gốc, giám sát dư lượng, ghi nhãn sản phẩm, kiểm soát IUU (ii) Chứng nhận tự nguyện: chứng nhận bền vững MSC, ASC; yêu cầu của chuỗi bán lẻ hiện đại |
Quy định của EU; báo cáo European Commission; các tài liệu của MSC, ASC. |
|
Cầu |
Quy mô và cơ cấu tiêu dùng; tiêu chí ảnh hưởng đến quyết định mua (giá cả, hình thức sản phẩm, xuất xứ, thương hiệu và nhãn chứng nhận, yếu tố môi trường-xã hội, mức sẵn sàng chi trả); phân hóa hành vi tiêu dùng giữa các quốc gia |
EUMOFA; Special Eurobarometer 558 |
Nguồn: Tổng hợp của nhóm tác giả.
Về phương pháp, bài viết sử dụng phương pháp nghiên cứu tại bàn, kết hợp thống kê mô tả và phân tích so sánh. Nguồn dữ liệu thứ cấp chủ yếu gồm số liệu của EUMOFA về tiêu thụ và giá thủy sản, khảo sát Special Eurobarometer 558 về thái độ tiêu dùng, cùng các báo cáo của Uỷ ban châu Âu, MSC và ASC. Phạm vi thời gian tập trung vào giai đoạn sau COVID-19, chủ yếu với dữ liệu công bố trong khoảng 2020-2025. Với mỗi chỉ tiêu tiêu dùng, bài viết dẫn ra các thị trường tiêu biểu nhất cho chỉ tiêu đó nhằm minh họa sự phân hóa trong khối EU, đồng thời tập trung phân tích các thị trường xuất khẩu thủy sản chủ yếu của Việt Nam gồm Đức, Bỉ, Hà Lan, Ý và Pháp. Các tiêu chí tiêu dùng được lựa chọn vì phản ánh trực tiếp thứ tự ưu tiên của người tiêu dùng khi mua thủy sản và cho phép làm rõ khoảng cách giữa thái độ tuyên bố và hành vi thực tế.
3. Tiêu chuẩn chất lượng và chứng nhận bền vững thủy sản tại EU
Nguồn cung thủy sản của EU phụ thuộc lớn vào nhập khẩu thay vì sản xuất nội khối. Năm 2023, nhập khẩu chiếm khoảng 68,7% tổng nguồn cung và 82,9% lượng tiêu thụ thủy sản của EU (Turenhout và cộng sự, 2024). Mức độ phụ thuộc nhập khẩu cao khiến hệ thống điều kiện tiếp cận thị trường từ phía cung có ảnh hưởng lớn đến các nước xuất khẩu. Hệ thống này bao gồm các quy định bắt buộc của cơ quan quản lý và các chứng nhận tự nguyện do thị trường vận hành.
Về nhóm quy định bắt buộc, quốc gia xuất khẩu trước tiên phải được EU công nhận thông qua đánh giá hệ thống quản lý an toàn thực phẩm trong nước và chỉ định một cơ quan thẩm quyền chịu trách nhiệm kiểm tra và cấp phép cơ sở đủ điều kiện xuất khẩu. Tại Việt Nam, cơ quan được chỉ định là NAFIQAD thuộc Bộ Nông nghiệp và Môi trường. Các cơ sở xuất khẩu phải triển khai đầy đủ hệ thống phân tích rủi ro và điểm kiểm soát tới hạn (HACCP) và đảm bảo truy xuất nguồn gốc đến tận tàu khai thác hoặc trại nuôi đã đăng ký, theo Quy định (EC) số 852/2004 và 853/2004. Bên cạnh đó, quốc gia xuất khẩu phải xây dựng kế hoạch giám sát dư lượng chất độc hại định kỳ theo Quy định (EU) 2017/625 và báo cáo hằng năm lên Ủy ban châu Âu; nếu không đáp ứng, sản phẩm có thể bị tăng cường kiểm tra hoặc bị cấm nhập khẩu. Về nhãn sản phẩm, Quy định (EU) số 1379/2013 yêu cầu ghi rõ tên thương mại và tên khoa học, phương pháp sản xuất, khu vực khai thác và ngư cụ sử dụng.
Một trụ cột quan trọng trong chính sách bền vững của EU là chống khai thác bất hợp pháp, không báo cáo và không theo quy định (IUU). Theo Quy định (EC) số 1005/2008, mọi lô hàng thủy sản đánh bắt tự nhiên nhập khẩu phải kèm giấy chứng nhận khai thác hợp pháp do cơ quan thẩm quyền nước xuất khẩu cấp. Cơ chế thực thi là hệ thống thẻ màu: quốc gia thiếu kiểm soát IUU nhận thẻ vàng kèm yêu cầu cải cách. Nếu không cải thiện sẽ bị chuyển sang thẻ đỏ, đồng nghĩa với lệnh cấm xuất khẩu vào EU. Việt Nam bị áp thẻ vàng từ năm 2017 và đến nay vẫn trong quá trình khắc phục, trong khi Philippines bị cảnh báo năm 2014 nhưng được gỡ thẻ sau chưa đầy một năm nhờ cải cách nhanh chóng hệ thống quản lý nghề cá (European Commission, 2024). Đợt thanh tra thứ 5 của Ủy ban châu Âu vào tháng 3/2026 ghi nhận Việt Nam đã có tiến bộ trong xử lý tàu cá vi phạm, song một số tồn tại chưa được khắc phục triệt để khiến thẻ vàng vẫn chưa được giải quyết, trong khi Chính phủ đặt mục tiêu tháo gỡ ngay trong năm 2026. Thẻ vàng kéo dài không chỉ làm tăng chi phí kiểm tra tại biên giới mà còn ảnh hưởng tiêu cực đến uy tín toàn ngành. Từ ngày 10/1/2026, nhà nhập khẩu EU và cơ quan thẩm quyền các nước thành viên bắt buộc phải khai báo và xử lý chứng nhận khai thác qua nền tảng điện tử CATCH theo Quy định (EU) 2023/2842. Doanh nghiệp và cơ quan thẩm quyền ngoài EU tham gia hệ thống trên cơ sở tự nguyện, song trên thực tế chịu áp lực số hoá hồ sơ từ phía đối tác nhập khẩu. Điều này đặt ra yêu cầu mới về tăng cường năng lực mà nhiều doanh nghiệp vừa và nhỏ chưa đáp ứng được.
Bên cạnh khung pháp lý bắt buộc, 2 hệ thống chứng nhận bền vững tự nguyện phổ biến nhất tại EU là MSC dành cho thủy sản đánh bắt tự nhiên và ASC dành cho nuôi trồng thủy sản. MSC đánh giá nghề cá trên 3 nguyên tắc, bao gồm duy trì trữ lượng bền vững, hạn chế tác động tới hệ sinh thái biển và có hệ thống quản lý dựa trên dữ liệu khoa học, với chứng nhận có hiệu lực 5 năm kèm giám sát định kỳ hằng năm (MSC, 2024). ASC Farm Standard, có hiệu lực từ năm 2025 sau khi hợp nhất 11 tiêu chuẩn theo loài trước đó, đánh giá trang trại theo 4 nguyên tắc gồm: tuân thủ pháp luật và quản trị doanh nghiệp hiệu quả, quản lý môi trường có trách nhiệm, tôn trọng và thúc đẩy quyền con người, và bảo đảm sức khoẻ cùng phúc lợi động vật (ASC, 2025a). Điểm đáng lưu ý về chi phí là mọi đơn vị trong chuỗi cung ứng phân phối sản phẩm mang nhãn MSC hoặc ASC đều phải đạt chứng nhận chuỗi hành trình sản phẩm (CoC), khiến gánh nặng tuân thủ lan ra toàn chuỗi chứ không chỉ ở khâu sản xuất.
Về bản chất kinh tế, MSC và ASC đóng vai trò tín hiệu chất lượng cho thuộc tính bền vững mà người tiêu dùng không thể tự kiểm chứng khi mua hàng. EU hiện là thị trường tiêu thụ thủy sản có chứng nhận lớn nhất và tập trung nhất toàn cầu. Riêng trong năm tài chính 2023/2024, 5 thị trường gồm Đức (1,296 tỷ USD), Pháp (1,061 tỷ USD), Ý (540 triệu USD), Hà Lan (267 triệu USD) và Bỉ (214 triệu USD) đã chiếm hơn một phần ba tổng giá trị bán buôn thủy sản mang nhãn MSC toàn thế giới (MSC, 2024). Con số này cho thấy, EU vừa là nơi ban hành tiêu chuẩn, vừa là động lực thị trường chủ chốt định hình chuỗi cung ứng thủy sản bền vững toàn cầu. Áp lực từ phía cung vì vậy không chỉ đến từ quy định bắt buộc và chứng nhận, mà còn từ kênh phân phối, khi các chuỗi bán lẻ hiện đại tại Tây và Bắc Âu ngày càng coi chứng nhận bền vững là điều kiện để sản phẩm được vào kệ, khiến chứng nhận vốn tự nguyện trở thành yêu cầu bắt buộc trên thực tế đối với nhà xuất khẩu.
4. Thực trạng tiêu dùng và thị hiếu đối với thủy sản bền vững
EU là một trong những thị trường tiêu thụ thủy sản lớn nhất thế giới, song đang trải qua giai đoạn điều chỉnh cấu trúc đáng chú ý. Mức tiêu thụ bình quân đầu người giảm xuống còn 22,89 kg mỗi năm vào năm 2023, thấp nhất trong một thập kỷ, trong khi tổng chi tiêu hộ gia đình cho thủy sản lại tăng 4% lên 62,8 tỷ EUR vào năm 2024 (EUMOFA, 2025). Người tiêu dùng EU đang mua ít hơn nhưng chi nhiều hơn, phần lớn do giá thủy sản tăng hơn 25% trong giai đoạn 2020-2024. Trong bối cảnh đó, phân khúc thủy sản bền vững nổi lên như một điểm sáng khi tiếp tục tăng trưởng ngược chiều xu hướng chung, phản ánh sự phân hóa ngày càng rõ nét trong hành vi tiêu dùng tại EU.
Khảo sát Special Eurobarometer 558 cho thấy một số xu hướng tiêu dùng thủy sản hiện nay của người tiêu dùng EU. Khi được đề nghị chọn tối đa 3 tiêu chí quan trọng nhất lúc mua thủy sản, giá cả được nhiều người lựa chọn nhất, chiếm 55% trong tổng số 26.510 người tham gia khảo sát, vượt qua hình thức sản phẩm (52%) và xuất xứ (46%). Thương hiệu và nhãn chứng nhận chỉ được 23% người tiêu dùng đưa vào nhóm 3 tiêu chí này. Yếu tố môi trường, xã hội hoặc đạo đức chỉ đạt 17%, thấp nhất trong tất cả các tiêu chí (European Commission, 2025). Mức độ ưu tiên này phân hóa rõ nét giữa các quốc gia trong khu vực. Hình 1 phản ánh kết quả khảo sát ý định mua hàng của một số thị trường EU quan trọng. Pháp dẫn đầu về giá cả (60%) và xuất xứ (59%), cho thấy người tiêu dùng Pháp thường dùng xuất xứ như tín hiệu đánh giá tính bền vững thay cho nhãn chứng nhận. Đức nổi bật với tỷ lệ ưu tiên thương hiệu và nhãn chứng nhận cao nhất trong nhóm này, đạt 39%, trong khi Hà Lan có tỷ lệ quan tâm đến yếu tố môi trường và xã hội cao nhất, đạt 33%, gần gấp đôi mức trung bình EU27.
Xét trên toàn khối, mức độ ưu tiên các tiêu chí bền vững còn cao hơn nữa ở một số thị trường Bắc Âu, trong đó Thuỵ Điển đạt 43% đối với yếu tố môi trường và xã hội. Đáng chú ý, chính khảo sát này ghi nhận 54% người tiêu dùng EU27 tuyên bố sẵn sàng trả giá cao hơn cho thủy sản nếu chắc chắn sản phẩm được khai thác hoặc nuôi trồng bền vững, với tỷ lệ đặc biệt cao tại Hà Lan (75%) và Thuỵ Điển (81%). Sự tương phản giữa 54% tuyên bố sẵn sàng chi trả và chỉ 17% thực sự xếp tính bền vững vào nhóm tiêu chí quan trọng nhất khi mua sắm là biểu hiện trực tiếp của khoảng cách giữa thái độ và hành vi trong tiêu dùng thực phẩm bền vững. Cần lưu ý rằng dữ liệu Eurobarometer phản ánh tiêu chí được người tiêu dùng tuyên bố, chứ không đo lường trực tiếp hành vi mua thực tế; ngay cả trong phạm vi các phát biểu tự thuật, tính bền vững vẫn chưa phải là ưu tiên hàng đầu của phần đông người tiêu dùng EU.
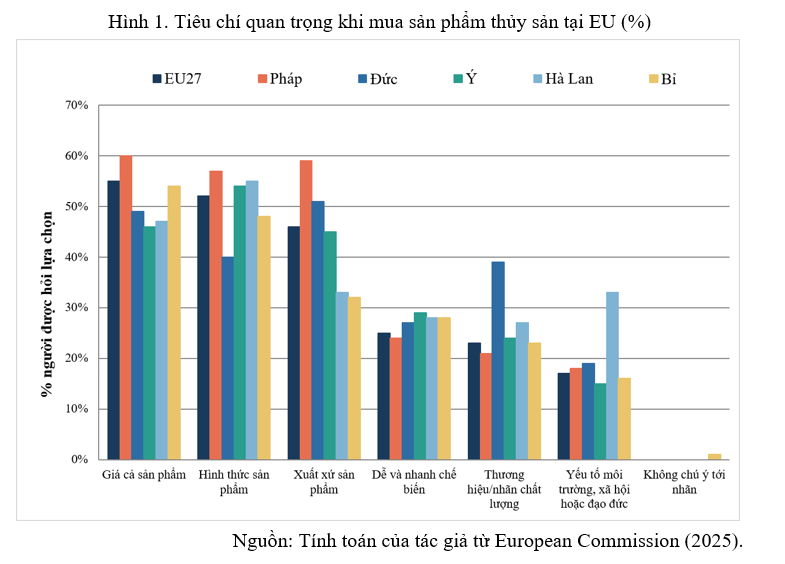
Ghi chú: Khảo sát thực địa tháng 9-10/2024, n = 26.510, EU27. Người trả lời được chọn tối đa ba tiêu chí nên tổng các cột vượt 100%.
Bên cạnh các tiêu chí tuyên bố, tín hiệu thị trường cụ thể cho thấy một bức tranh khác, với biểu hiện khác nhau tùy theo quốc gia và kênh phân phối. Kênh bán lẻ giữ vị trí chi phối trên toàn khối, chiếm từ 56% đến 91% lượng tiêu thụ thủy sản chế biến tuỳ quốc gia (EUMOFA, 2024). Đức là thị trường tiêu thụ sản phẩm chế biến sẵn lớn nhất EU, chiếm gần 30% tổng lượng tiêu thụ chế biến toàn khối (EUMOFA, 2024), phản ánh sức mua mạnh và xu hướng ưa chuộng sản phẩm tiện lợi có chất lượng cao. Pháp là thị trường tiêu thụ sản phẩm bảo quản mát lớn nhất EU với hơn 110.000 tấn năm 2023, chiếm 27% tổng lượng bán loại sản phẩm này toàn khối, và là thị trường duy nhất có doanh số dịch vụ ăn uống đối với thủy sản chưa qua chế biến phục hồi vượt mức trước đại dịch (EUMOFA, 2024). Ở cấp độ toàn khối, doanh số bán lẻ thủy sản mang nhãn MSC tăng 4,4% trong năm tài chính 2024/25, đạt tổng giá trị 14 tỷ USD với 21.859 sản phẩm mang nhãn; trong đó, cá ngừ là động lực tăng trưởng lớn nhất với hơn 300.000 tấn sản phẩm nhãn MSC được bán ra, nhờ có thêm sản phẩm cá ngừ nhãn MSC tại Đức, Scandinavia, Ba Lan, Anh và Mỹ (MSC, 2025). Về phía ASC, sản lượng thủy sản có chứng nhận toàn cầu tăng 32% trong năm 2024, đạt 2,69 triệu tấn (ASC, 2025b). Mức tăng trưởng của phân khúc có chứng nhận vượt xa tỷ lệ 17% người tiêu dùng xếp yếu tố môi trường vào nhóm 3 tiêu chí quan trọng nhất khi mua sắm. Chênh lệch này củng cố nhận định, nhận thức về tính bền vững không chuyển hóa tương ứng thành sự chú ý khi mua hàng. Điều này cho thấy, động lực mở rộng của phân khúc bền vững đến từ cam kết thu mua của hệ thống bán lẻ nhiều hơn là từ lựa chọn chủ động của người tiêu dùng đại trà. Chứng nhận bền vững vì vậy trước hết là điều kiện để vào kệ hàng, chứ chưa nhất thiết là yêu cầu bắt buộc khi mua sắm của đa số người tiêu dùng.
5. Kết luận và một số khuyến nghị cho doanh nghiệp thủy sản Việt Nam
Khung phân tích cho thấy tồn tại một độ lệch đáng kể giữa 2 phía của thị trường thủy sản bền vững tại EU. Phía cung ngày càng siết chặt qua khung pháp lý bắt buộc và chứng nhận tự nguyện mà chuỗi bán lẻ hiện đại coi là điều kiện phân loại nhà cung cấp, trong khi phía cầu vẫn xếp yếu tố môi trường và đạo đức dưới giá cả trong quyết định mua thực tế. Tuy vậy, phân khúc thủy sản có chứng nhận vẫn tăng trưởng ngược chiều xu hướng chung, phản ánh khoảng cách giữa thái độ và hành vi cùng sự phân hóa giữa người tiêu dùng đại trà và nhóm có thu nhập cao, ý thức về bền vững. Những xu hướng này đặt doanh nghiệp thủy sản Việt Nam trước áp lực thích ứng kép: tuân thủ ngày càng khắt khe hơn ở phía cung và cơ hội thị trường ở phân khúc bền vững nếu vượt qua được rào cản chứng nhận và định vị phù hợp. Từ đó, bài viết đề xuất một số khuyến nghị.
Thứ nhất, hoàn thiện các điều kiện tiếp cận thị trường bắt buộc là ưu tiên tiên quyết trước mọi chiến lược tiếp thị. Với doanh nghiệp vừa và nhỏ, các điểm nghẽn chính gồm: truy xuất nguồn gốc toàn chuỗi, chi phí chứng nhận, số hóa hồ sơ khai thác và đáp ứng yêu cầu IUU. Doanh nghiệp cần sớm chuẩn hóa dữ liệu hồ sơ ngay từ khâu thu mua để đáp ứng nền tảng CATCH khi đi vào vận hành bắt buộc, thay vì chờ bị yêu cầu, đồng thời chủ động phối hợp với cơ quan quản lý trong lộ trình tháo gỡ thẻ vàng IUU, bởi thẻ vàng kéo dài trực tiếp làm tăng chi phí kiểm tra tại biên giới và ảnh hưởng tiêu cực đến uy tín toàn ngành.
Thứ hai, đầu tư chứng nhận MSC hoặc ASC như điều kiện tiếp cận kênh phân phối, không chỉ như công cụ tiếp thị. Tại thị trường Tây và Bắc Âu, nhiều chuỗi bán lẻ hiện đại yêu cầu sản phẩm đã được chứng nhận, khiến chứng nhận trở thành điều kiện vào kệ trên thực tế, với chi phí tuân thủ lan ra toàn chuỗi qua yêu cầu chứng nhận chuỗi hành trình sản phẩm. Do cơ cấu xuất khẩu chủ lực của Việt Nam sang EU khác nhau theo nhóm, doanh nghiệp cần lựa chọn chứng nhận phù hợp với từng mặt hàng: tôm và cá tra nuôi trồng phù hợp với ASC và cần được ưu tiên đầu tư trước, trong khi cá ngừ khai thác gắn với MSC. Để đưa các chi phí về mức khả thi, doanh nghiệp nhỏ nên hợp tác theo cụm thay vì thực hiện riêng lẻ. Thực tế, số hộ nuôi tôm đạt chứng nhận ASC tại Đồng bằng sông Cửu Long đã tăng gấp 4 lần trong giai đoạn 2021-2025, gắn với các tổ hợp tác và mô hình liên kết chuỗi với doanh nghiệp chế biến, giúp hộ nuôi tiếp cận vốn, kỹ thuật và đầu vào ổn định hơn (VASEP, 2025).
Thứ ba, định vị sản phẩm phù hợp với đặc điểm cầu từng thị trường trong khối EU. Đối với các thị trường Đông Âu và phân khúc nhạy cảm về giá, doanh nghiệp nên tập trung vào dòng sản phẩm chế biến sẵn, tiện lợi, giá cạnh tranh, phù hợp với cơ cấu tiêu dùng thiên về sản phẩm phổ thông. Đối với thị trường Tây và Bắc Âu, mỗi quốc gia đòi hỏi một cách tiếp cận riêng. Đức ưu tiên sản phẩm chế biến có chứng nhận và là thị trường trọng điểm cho cá ngừ nhãn MSC. Pháp thiên về sản phẩm bảo quản mát, tạo cơ hội hợp tác chuỗi phân phối dài hạn với các nhà bán lẻ trong nước. Hà Lan có tỷ lệ người tiêu dùng ưu tiên yếu tố môi trường và xã hội cao nên thông điệp về nuôi trồng có trách nhiệm và chứng nhận ASC sẽ hiệu quả hơn cạnh tranh giá. Biến động giá mạnh ở phân khúc giá trị cao cũng đòi hỏi xây dựng công cụ phòng ngừa rủi ro giá phù hợp trong hợp đồng xuất khẩu.
Thứ tư, tiếp cận chứng nhận bền vững như điều kiện tiếp cận thị trường và chưa nên kỳ vọng tạo ra mức giá tăng thêm đáng kể từ người tiêu dùng cuối. Mức giá tăng thêm gắn với chứng nhận bền vững là nhỏ, không ổn định và chủ yếu xuất hiện ở phân khúc loài giá trị cao dành cho nhóm thu nhập cao. Trong khi đó, người tiêu dùng đại trà vẫn ưu tiên giá cả và chất lượng cảm nhận. Doanh nghiệp cần tránh chiến lược định giá dựa quá mức vào nhãn bền vững, mà nên dùng chứng nhận như tín hiệu chất lượng để thâm nhập kênh phân phối, xây dựng năng lực cạnh tranh bền vững thông qua quản lý chi phí hiệu quả và liên tục cải tiến chất lượng sản phẩm.
Bài viết thực hiện trong khuôn khổ của Đề tài nghiên cứu hoa học cấp Quốc gia: “Nghiên cứu giải pháp nâng cao hiệu quả hội nhập kinh tế quốc tế của các doanh nghiệp ngành thủy sản Việt Nam vào thị trường EU”, Mã số: KX.06.04/21-30, Bộ Khoa học và Công nghệ.
TÀI LIỆU THAM KHẢO:
ASC (2025a), ASC farm standard (ASC-STD-001), version 1.0.1, Aquaculture Stewardship Council, https://programme-centre.asc-aqua.org/app/uploads/2025/08/ASC-STD-001-ASC-Farm-Standard-V1.0.1-Aug-2025.pdf.
ASC (2025b), ASC annual impacts report, review of 2024, Aquaculture Stewardship Council, https://asc-aqua.org/wp-content/uploads/sites/12/2025/11/625-Impact-report-2024.pdf.
Asche, F., Garlock, T. M., Anderson, J. L. và cộng sự (2018), Three pillars of sustainability in fisheries, Proceedings of the National Academy of Sciences of the United States of America, 115(44), 11221-11225.
Asche, F., Bronnmann, J., Cojocaru, A. L. (2021), The value of responsibly farmed fish: A hedonic price study of ASC-certified whitefish, Ecological Economics, 188, 107135.
Cantillo, J., Martín, J. C., Román, C. (2021), Determinants of fishery and aquaculture products consumption at home in the EU28, Food Quality and Preference, 88, 104085.
Carlucci, D., Nocella, G., De Devitiis, B. và cộng sự (2015), Consumer purchasing behaviour towards fish and seafood products: Patterns and insights from a sample of international studies, Appetite, 84, 212-227.
Council Regulation (EC) No 1005/2008 of 29 September 2008 establishing a Community system to prevent, deter and eliminate illegal, unreported and unregulated fishing (2008), Official Journal of the European Union, L 286, 1-32, https://eur-lex.europa.eu/eli/reg/2008/1005/oj.
de la Iglesia, R., García-González, Á., Achón, M. và cộng sự (2022), Fish, seafood, and fish products purchasing habits in the Spanish population during COVID-19 lockdown, International Journal of Environmental Research and Public Health, 19(18), 11624.
EUMOFA (2024), The EU fish market 2024 edition, European Market Observatory for Fisheries and Aquaculture Products, https://fishery-aquaculture-market-observatory.ec.europa.eu/system/files/2026-04/The%20EU%20Fish%20Market%202024.pdf.
EUMOFA (2025), The EU fish market 2025 edition, European Market Observatory for Fisheries and Aquaculture Products, https://fishery-aquaculture-market-observatory.ec.europa.eu/system/files/2026-05/The_EU_fish_market_2025.pdf.
European Commission (2024), Overview of IUU procedures, Directorate-General for Maritime Affairs and Fisheries, https://oceans-and-fisheries.ec.europa.eu/document/download/dac17bdf-42cf-4525-884c-44050b31d6a0_en?filename=illegal-fishing-overview-of-existing-procedures-third-countries_en.pdf.
European Commission (2025), Special Eurobarometer 558: EU consumer habits regarding fishery and aquaculture products, Publications Office of the European Union, https://doi.org/10.2771/6651811.
MSC (2024), Annual report 2023-24, Marine Stewardship Council, https://www.msc.org/docs/default-source/default-document-library/about-the-msc/msc-annual-report-2023-2024.pdf.
MSC (2025), Annual report 2024-25, Marine Stewardship Council, https://www.msc.org/docs/default-source/default-document-library/about-the-msc/msc-annual-report-2024-2025.pdf.
Petereit, J., Hoerterer, C., Krause, G. (2022), Country-specific food culture and scientific knowledge transfer events - Do they influence the purchasing behaviour of seafood products?, Aquaculture, 561, 738590.
Regulation (EC) No 852/2004 of the European Parliament and of the Council of 29 April 2004 on the hygiene of foodstuffs (2004), Official Journal of the European Union, L 139, 1-54, https://eur-lex.europa.eu/eli/reg/2004/852/oj.
Regulation (EC) No 853/2004 of the European Parliament and of the Council of 29 April 2004 laying down specific hygiene rules for food of animal origin (2004), Official Journal of the European Union, L 139, 55-205, https://eur-lex.europa.eu/eli/reg/2004/853/oj.
Regulation (EU) No 1379/2013 of the European Parliament and of the Council of 11 December 2013 on the common organisation of the markets in fishery and aquaculture products (2013), Official Journal of the European Union, L 354, 1-21, https://eur-lex.europa.eu/eli/reg/2013/1379/oj.
Regulation (EU) 2017/625 of the European Parliament and of the Council of 15 March 2017 on official controls (2017), Official Journal of the European Union, L 95, 1-142, https://eur-lex.europa.eu/eli/reg/2017/625/oj.
Regulation (EU) 2023/2842 of the European Parliament and of the Council of 22 November 2023 amending Council Regulation (EC) No 1005/2008 (2023), Official Journal of the European Union, https://eur-lex.europa.eu/eli/reg/2023/2842/oj.
Richter, I. G. M., Klöckner, C. A. (2017), The psychology of sustainable seafood consumption: A comprehensive approach, Foods, 6(10), 86.
Sogn-Grundvåg, G., Bronnmann, J., Pettersen, I. K. và cộng sự (2025), Can eco-labels tune a supply chain? The case of MSC-certified haddock from Norway, Ecological Economics, 236, 108683.
Turenhout, M. N. J., Melgaard Jensen, P., Kuyk, A. và cộng sự (2024), EU seafood supply synopsis 2024, AIPCE-CEP, Brussels, https://www.aipce-cep.org/wp-content/uploads/2024/10/EU-Seafood-Supply-Synopsis-_2024.pdf.
VASEP (2025), Việt Nam dẫn đầu toàn cầu về nuôi trồng thủy sản đạt chuẩn ASC, Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam, https://vasep.com.vn/chung-nhan-ben-vung/viet-nam-dan-dau-toan-cau-ve-nuoi-trong-thuy-san-dat-chuan-asc-34328.html.
Zander, K., Feucht, Y. (2018), Consumers' willingness to pay for sustainable seafood made in Europe, Journal of International Food & Agribusiness Marketing, 30(3), 251-275.
Sustainable seafood consumption trends in the EU and recommendations for Vietnamese enterprises
Nguyen Thi Minh Phuong1 – Hoang Ngoc Bich2 – Trinh Thanh Tam3
1Dean, Faculty of International Economics, Diplomatic Academy of Vietnam
2Lecturer, Faculty of International Economics, Diplomatic Academy of Vietnam
3Student, Faculty of International Economics, Diplomatic Academy of Vietnam
Abstract:
This study analyzes sustainable seafood consumption trends in the European Union during the post-COVID-19 period using a supply - demand framework. On the supply side, the EU has tightened market-access requirements through mandatory regulations on food safety, illegal fishing control, residue monitoring, labeling, and traceability. Voluntary sustainability certifications have also increasingly become de facto shelf-access conditions in modern retail chains. On the demand side, price remains the leading purchasing criterion, while environmental and ethical considerations rank lowest, despite more than half of consumers reporting a willingness to pay more for sustainable products. Certified seafood nevertheless continues to grow against the broader market trend. The study identifies a notable gap between institutional pressure on suppliers and consumers’ actual purchasing priorities and proposes recommendations to help Vietnamese seafood enterprises improve compliance, certification, traceability, market positioning, and long-term competitiveness in the EU.
Keywords: seafood, sustainable consumption, market access, European Union.
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 20 năm 2026]