Phân cụm các quốc gia/vùng lãnh thổ châu Á theo quỹ đạo nợ công/GDP giai đoạn 2001-2023
Bài báo Phân cụm các quốc gia/vùng lãnh thổ châu Á theo quỹ đạo nợ công/GDP giai đoạn 2001-2023 do Cù Nguyễn Hà Trang - Lê Hồng Thái (Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội) thực hiện.
Tóm tắt:
Nghiên cứu này phân nhóm 40 quốc gia và vùng lãnh thổ châu Á theo sự tương đồng trong quỹ đạo nợ công/GDP giai đoạn 2001-2023. Dữ liệu được thu thập từ Global Debt Database của Quỹ Tiền tệ Quốc tế (IMF). Nghiên cứu sử dụng phương pháp phân cụm có thứ bậc theo Ward, kết hợp hệ số tương quan Kendall để nhận diện các mẫu hình diễn biến nợ công tương đồng. Số lượng cụm được xem xét dựa trên chỉ số Silhouette và cấu trúc biểu đồ cây; trên cơ sở cân bằng giữa tiêu chí thống kê và khả năng diễn giải kinh tế, phương án 4 cụm được lựa chọn. Kết quả cho thấy, các quốc gia/vùng lãnh thổ được phân thành 4 nhóm, gồm: nợ công gia tăng, nợ công thấp và ổn định, nợ công ban đầu cao nhưng giảm mạnh, và quỹ đạo nợ công mang tính chu kỳ. Việt Nam thuộc nhóm có quỹ đạo nợ công tương đối ổn định. Nghiên cứu góp phần cung cấp một bức tranh hệ thống về động thái nợ công tại châu Á và cơ sở tham khảo cho quản lý nợ công.
Từ khóa: nợ công/GDP, quỹ đạo nợ công, châu Á, phân cụm có thứ bậc
1. Đặt vấn đề
Nợ công là một trong những chỉ tiêu quan trọng phản ánh mức độ tích lũy nghĩa vụ tài chính của khu vực công và khả năng chống chịu của nền tài khóa trước các cú sốc kinh tế. Trong hơn hai thập kỷ qua, các quốc gia/vùng lãnh thổ châu Á ghi nhận những quỹ đạo nợ công rất khác nhau, từ xu hướng gia tăng kéo dài, duy trì ở mức thấp và ổn định, đến các giai đoạn điều chỉnh mạnh hoặc biến động theo chu kỳ. Sự khác biệt này cho thấy, việc xem xét nợ công không chỉ ở một thời điểm cụ thể mà theo quỹ đạo dài hạn có thể cung cấp thêm thông tin về cách thức vị thế nợ của các quốc gia//vùng lãnh thổ thay đổi theo thời gian.
Các nghiên cứu trước đây về nợ công tại châu Á chủ yếu tập trung vào mối quan hệ giữa nợ công và tăng trưởng kinh tế, xác định ngưỡng nợ, hoặc phân tích các yếu tố ảnh hưởng đến sự gia tăng và điều chỉnh nợ công. Chẳng hạn, Asteriou et al. (2021) và Lau et al. (2022) xem xét tác động của nợ công đến tăng trưởng tại các quốc gia/vùng lãnh thổ châu Á, trong khi Frenkel et al. (2021) tập trung vào các yếu tố liên quan đến giảm nợ công tại Đông Nam Á. Tại Việt Nam, nhiều nghiên cứu cũng chủ yếu đánh giá tác động của nợ công tới tăng trưởng kinh tế. Tuy nhiên, còn tương đối ít nghiên cứu tiếp cận theo hướng phân loại hệ thống để xác định liệu các quốc gia/vùng lãnh thổ châu Á có hình thành những nhóm có quỹ đạo nợ công/GDP tương đồng trong dài hạn hay không. Khoảng trống này hạn chế khả năng nhận diện các mẫu hình động thái nợ công mang tính khu vực và so sánh vị trí tương đối của từng quốc gia.
Xuất phát từ khoảng trống trên, nghiên cứu này nhằm phân nhóm 40 quốc gia và vùng lãnh thổ châu Á theo sự tương đồng trong quỹ đạo nợ công/GDP giai đoạn 2001-2023. Cụ thể, nghiên cứu áp dụng phương pháp phân cụm có thứ bậc để: (i) nhận diện các nhóm quốc gia có diễn biến nợ công tương đồng; (ii) mô tả đặc trưng quỹ đạo của từng nhóm; và (iii) xác định vị trí của Việt Nam trong cấu trúc phân nhóm. Theo đó, nghiên cứu tập trung trả lời hai câu hỏi chính: Các quốc gia và vùng lãnh thổ châu Á có thể được phân thành những nhóm quỹ đạo nợ công/GDP nào? Việt Nam thuộc nhóm nào và có đặc điểm quỹ đạo nợ công ra sao so với các quốc gia cùng nhóm?
Đóng góp chính của nghiên cứu là cung cấp một cách tiếp cận mô tả và so sánh có hệ thống đối với động thái nợ công tại châu Á trong hơn hai thập kỷ. Khác với các nghiên cứu tập trung vào tác động hoặc ngưỡng nợ, nghiên cứu xây dựng một cách phân loại về các quỹ đạo nợ công, qua đó hỗ trợ nhận diện những mẫu hình nợ đặc trưng và cung cấp cơ sở tham khảo cho quản lý nợ công.
2. Tổng quan nghiên cứu và phương pháp nghiên cứu
2.1. Tổng quan nghiên cứu
Nợ công là một chủ đề được quan tâm rộng rãi trong nghiên cứu về tài khóa, đặc biệt dưới góc độ tác động đến tăng trưởng kinh tế và khả năng duy trì ổn định tài khóa trong dài hạn. Tại châu Á, nhiều nghiên cứu đã tập trung đánh giá mối quan hệ giữa nợ công và tăng trưởng. Asteriou et al. (2021), sử dụng dữ liệu của 14 quốc gia/vùng lãnh thổ châu Á trong giai đoạn 1980-2012, cho thấy nợ công có thể gây tác động tiêu cực đến tăng trưởng kinh tế và phản ứng của tăng trưởng có thể khác nhau giữa các giai đoạn tăng và giảm nợ. Trong khi đó, Lau et al. (2022) nghiên cứu 16 quốc gia/vùng lãnh thổ châu Á và chỉ ra khả năng tồn tại một ngưỡng nợ công mà tại đó tác động bất lợi đến tăng trưởng trở nên rõ rệt hơn. Các nghiên cứu này cho thấy mức độ và diễn biến của nợ công có ý nghĩa kinh tế quan trọng, nhưng trọng tâm chủ yếu vẫn là hệ quả của nợ công đối với tăng trưởng hơn là sự khác biệt trong quỹ đạo nợ giữa các quốc gia/vùng lãnh thổ.
Bên cạnh hướng nghiên cứu về tác động của nợ công, một số công trình tập trung vào quá trình điều chỉnh và các yếu tố liên quan đến thay đổi nợ công theo thời gian. Frenkel et al. (2021) xem xét các yếu tố thúc đẩy quá trình giảm nợ công tại các quốc gia Đông Nam Á, trong khi Nguyen và Le (2023) phân tích nợ công, nợ tư nhân và nợ nước ngoài trong bối cảnh chính sách tài khóa phản chu kỳ tại các quốc gia đang phát triển. Các nghiên cứu này gợi ý động thái nợ công có thể khác biệt đáng kể giữa các nền kinh tế và theo từng giai đoạn, qua đó cho thấy sự cần thiết phải xem xét nợ công dưới góc độ quỹ đạo dài hạn thay vì chỉ dựa vào mức nợ tại một thời điểm.
Theo hướng so sánh liên quốc gia, Arčabić (2018) nghiên cứu sự hội tụ và tính bền vững tài khóa trong Liên minh châu Âu. Mặc dù bối cảnh thể chế và khu vực nghiên cứu khác với châu Á, cách tiếp cận này cho thấy giá trị của việc xem xét sự tương đồng và khác biệt trong động thái tài khóa giữa các quốc gia.
Tại Việt Nam, các nghiên cứu hiện có cũng chủ yếu tập trung vào mối quan hệ giữa nợ công và tăng trưởng kinh tế. Nguyen (2022) cho rằng, nợ công có tác động tiêu cực đến tăng trưởng tại các quốc gia ASEAN, trong khi Hoàng Khắc Lịch và Dương Cẩm Tú (2018) chỉ ra, tác động của nợ công phụ thuộc vào hiệu quả sử dụng nguồn vốn vay. Lê Công Hoàng Sơn và cộng sự (2024) tiếp tục xem xét tác động của nợ công, lạm phát và tăng trưởng trong bối cảnh khu vực châu Á, còn Lê Thị Thúy Hằng và Trần Thị Diện (2022) cho thấy nợ công có thể hỗ trợ tăng trưởng trong ngắn hạn nếu được sử dụng hiệu quả nhưng có thể trở thành gánh nặng khi vượt quá mức phù hợp. Nhìn chung, các nghiên cứu này bổ sung bằng chứng về hệ quả kinh tế của nợ công nhưng chưa tập trung vào việc xác định vị trí tương đối của Việt Nam trong một cấu trúc phân nhóm dựa trên quỹ đạo nợ công dài hạn.
2.2. Phương pháp nghiên cứu và dữ liệu nghiên cứu
Nghiên cứu sử dụng dữ liệu hằng năm về tỷ lệ nợ công trên GDP của 40 quốc gia và vùng lãnh thổ châu Á trong giai đoạn 2001-2023, được thu thập từ Global Debt Database của Quỹ Tiền tệ Quốc tế (IMF)1 và truy xuất ngày 15/06/2025. Cụ thể, mẫu nghiên cứu bao gồm: Hàn Quốc, Đài Loan (Trung Quốc), Nhật Bản, Trung Quốc, Brunei Darussalam, Campuchia, Indonesia, Lào, Malaysia, Myanmar, Philippines, Singapore, Thái Lan, Việt Nam, Afghanistan, Ấn Độ, Bangladesh, Pakistan, Iran, Maldives, Nepal, Bhutan, Saudi Arabia, Azerbaijan, Bahrain, Các Tiểu vương quốc Ả Rập Thống nhất, Georgia, Iraq, Israel, Jordan, Kuwait, Oman, Qatar, Thổ Nhĩ Kỳ, Yemen, Kazakhstan, Kyrgyzstan, Tajikistan, Turkmenistan và Uzbekistan. Biến nghiên cứu được đo bằng tỷ lệ nợ công tính bằng phần trăm GDP (% GDP). Với 40 quốc gia và vùng lãnh thổ và 23 năm, bộ dữ liệu có tối đa 920 quan sát quốc gia/vùng lãnh thổ -năm; sau khi rà soát, có 11 giá trị thiếu, còn 909 quan sát thực tế. Nghiên cứu không thực hiện nội suy hoặc thay thế các giá trị thiếu nhằm tránh tạo ra các quan sát nhân tạo có thể làm thay đổi hình dạng quỹ đạo nợ công.
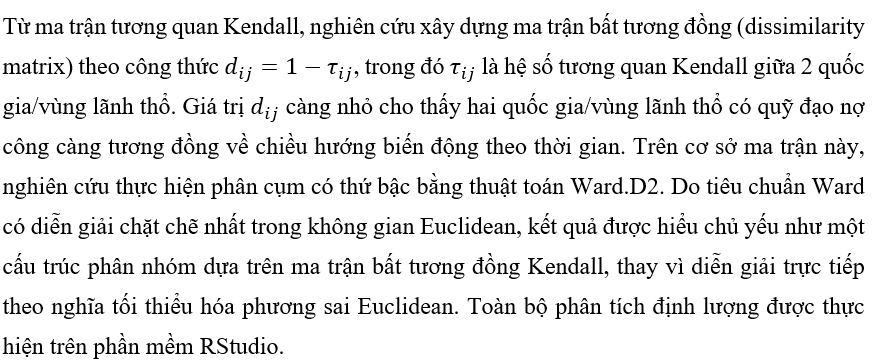
Dữ liệu ban đầu được tổ chức theo cấu trúc năm-quốc gia/vùng lãnh thổ và sau đó được chuyển vị thành ma trận quốc gia-năm, trong đó mỗi quốc gia và vùng lãnh thổ được biểu diễn bởi chuỗi tỷ lệ nợ công/GDP trong 23 năm. Mức độ tương đồng giữa từng cặp quốc gia được đo bằng hệ số tương quan thứ hạng Kendall (Kendall’s tau). Đối với các giá trị thiếu, nghiên cứu sử dụng cơ chế quan sát đầy đủ theo cặp (pairwise complete observations), nghĩa là hệ số Kendall của mỗi cặp quốc gia/vùng lãnh thổ chỉ được tính trên những năm mà cả 2 quốc gia/vùng lãnh thổ đồng thời có dữ liệu.
3. Kết quả và thảo luận kết quả nghiên cứu
3.1. Kết quả nghiên cứu
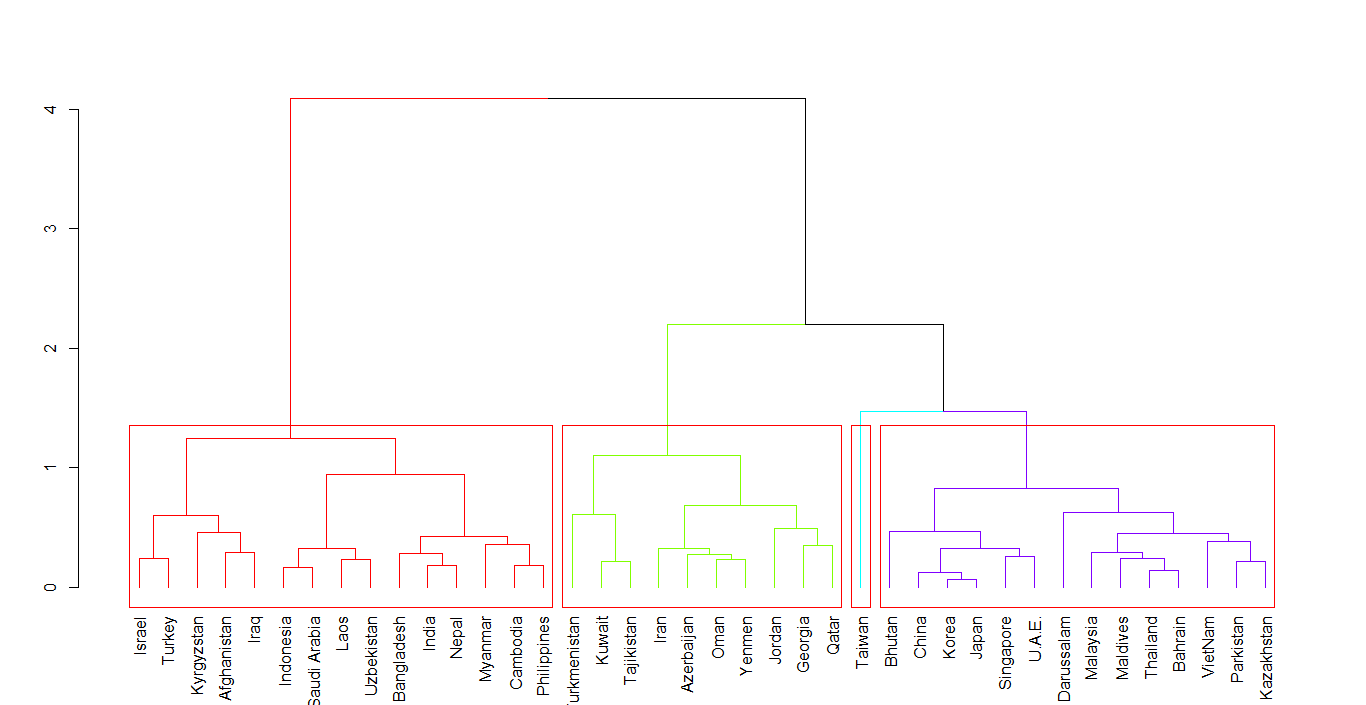
Hình 1 trình bày dendrogram của 40 quốc gia và vùng lãnh thổ/nền kinh tế châu Á dựa trên ma trận bất tương đồng được xây dựng từ hệ số tương quan Kendall. Kết quả Silhouette cho thấy phương án 2 cụm đạt giá trị trung bình cao nhất (0,418), tiếp theo là 4 cụm (0,338), 3 cụm (0,326) và 5 cụm (0,312). Do đó, 2 cụm là phương án có chất lượng phân tách tốt nhất nếu chỉ xét tiêu chí Silhouette. Tuy nhiên, nhằm nhận diện chi tiết hơn các dạng quỹ đạo nợ công khác nhau, nghiên cứu sử dụng phương án 4 cụm như một phân loại mô tả dựa trên sự kết hợp giữa cấu trúc dendrogram và khả năng diễn giải các quỹ đạo nợ. Phương án 4 cụm vì vậy không được xem là số cụm tối ưu duy nhất về mặt kỹ thuật.
Hình 1. Biểu đồ cây phân cụm các quốc gia/vùng lãnh thổ châu Á theo xu hướng nợ công.
Nguồn: Kết quả phân tích của nhóm tác giả.
Kết quả phân nhóm được tổng hợp tại Bảng 1. Tổng số thành viên của 4 cụm lần lượt là 15, 10, 14 và 1. Các nhãn cụm được đặt hoàn toàn dựa trên hình dạng quỹ đạo nợ công quan sát được, không hàm ý nguyên nhân, chất lượng điều hành hay đặc điểm chính sách tài khóa của các quốc gia/vùng lãnh thổ.
Nhóm 1 là nhóm lớn nhất, bao gồm nhiều quốc gia/ vùng lãnh thổ ở Nam Á, Đông Nam Á, Trung Á và Tây Á. Nhóm này có tỷ lệ nợ công trung bình khoảng 76,7% GDP năm 2001. Quỹ đạo trung bình giảm đáng kể trong thập niên đầu và tiếp tục xuống mức thấp nhất khoảng 31,8% GDP vào năm 2014, sau đó tăng trở lại, đạt khoảng 47,5% GDP vào năm 2023. Vì vậy, đặc điểm nổi bật của cụm này là quá trình giảm nợ từ mức ban đầu tương đối cao, sau đó xuất hiện xu hướng phục hồi một phần thể hiện một xu hướng gia tăng nợ công rõ rệt và liên tục trong suốt giai đoạn quan sát, có thể được gọi là nhóm “Rising-Debt Economies”.
Bảng 1. Thành viên và đặc trưng quỹ đạo nợ công của 4 cụm
|
Nhóm |
Số quốc gia và vùng lãnh thổ |
Quốc gia và vùng lãnh thổ/nền kinh tế |
Nợ công TB 2001 (% GDP) |
Nợ công TB 2023 (% GDP) |
Đặc trưng quỹ đạo |
|
Nhóm 1 - Rising-Debt Economies |
15 |
Campuchia, Indonesia, Lào, Myanmar, Philippines, Afghanistan, Ấn Độ, Bangladesh, Nepal, Saudi Arabia, Iraq, Israel, Thổ Nhĩ Kỳ, Kyrgyzstan, Uzbekistan |
76,7 |
47,5 |
Mức đầu kỳ cao, giảm mạnh đến khoảng giữa giai đoạn, sau đó tăng trở lại nhưng chưa về mức đầu kỳ |
|
Nhóm 2 - Fiscally Conservative Group |
10 |
Iran, Azerbaijan, Georgia, Jordan, Kuwait, Oman, Qatar, Yemen, Tajikistan, Turkmenistan |
51,2 |
38,8 |
Giảm mạnh trong những năm đầu, sau đó tăng trở lại và giảm nhẹ vào cuối kỳ |
|
Nhóm 3 - High-Debt Adjustment Group |
14 |
Hàn Quốc, Nhật Bản, Trung Quốc, Brunei Darussalam, Malaysia, Singapore, Thái Lan, Việt Nam, Pakistan, Maldives, Bhutan, Bahrain, Các Tiểu vương quốc Ả Rập Thống nhất, Kazakhstan |
38,2 |
83,1 |
Nợ công khởi đầu ở mức rất cao, nhưng đã giảm nhanh chóng ở giữa kỳ và ổn định từ đó |
|
Nhóm 4 - Cyclical Borrowers |
1 |
Đài Loan (Trung Quốc) |
27,3 |
25,7 |
Biến động trong biên độ tương đối hẹp và cuối kỳ gần mức đầu kỳ |
Nguồn: Kết quả phân tích của nhóm tác giả
Nhóm 2 tập trung các quốc gia tại Trung Đông và Trung Á với nợ công trung bình khoảng 51,2% GDP năm 2001. Tỷ lệ này giảm xuống mức thấp nhất khoảng 19,1% vào năm 2008, sau đó tăng trở lại và đạt khoảng 52,4% vào năm 2020 trước khi giảm về 38,8% vào năm 2023. Có thể gọi nhóm này là “Fiscally Conservative Group”.
Nhóm 3 có thể đặt tên là “High-Debt Adjustment Group” khởi đầu giai đoạn với tỷ lệ nợ công ở mức rất cao (trên 90% GDP vào đầu những năm 2000), nhưng đã giảm nhanh chóng xuống mức 30-40% chỉ trong vòng chưa đầy một thập kỷ và duy trì ổn định từ đó. Việt Nam thuộc nhóm này.
Nhóm 4 có tỷ lệ nợ công thể hiện mô hình hình chuông - “Cyclical Borrowers”: giảm dần trong giai đoạn 2001-2010, chạm đáy ở mức 20% GDP, sau đó tăng dần trở lại và đạt đỉnh vào năm 2020 trước khi có dấu hiệu giảm nhẹ.
Hình 2. Tỷ lệ nợ công trung bình theo từng nhóm quốc gia
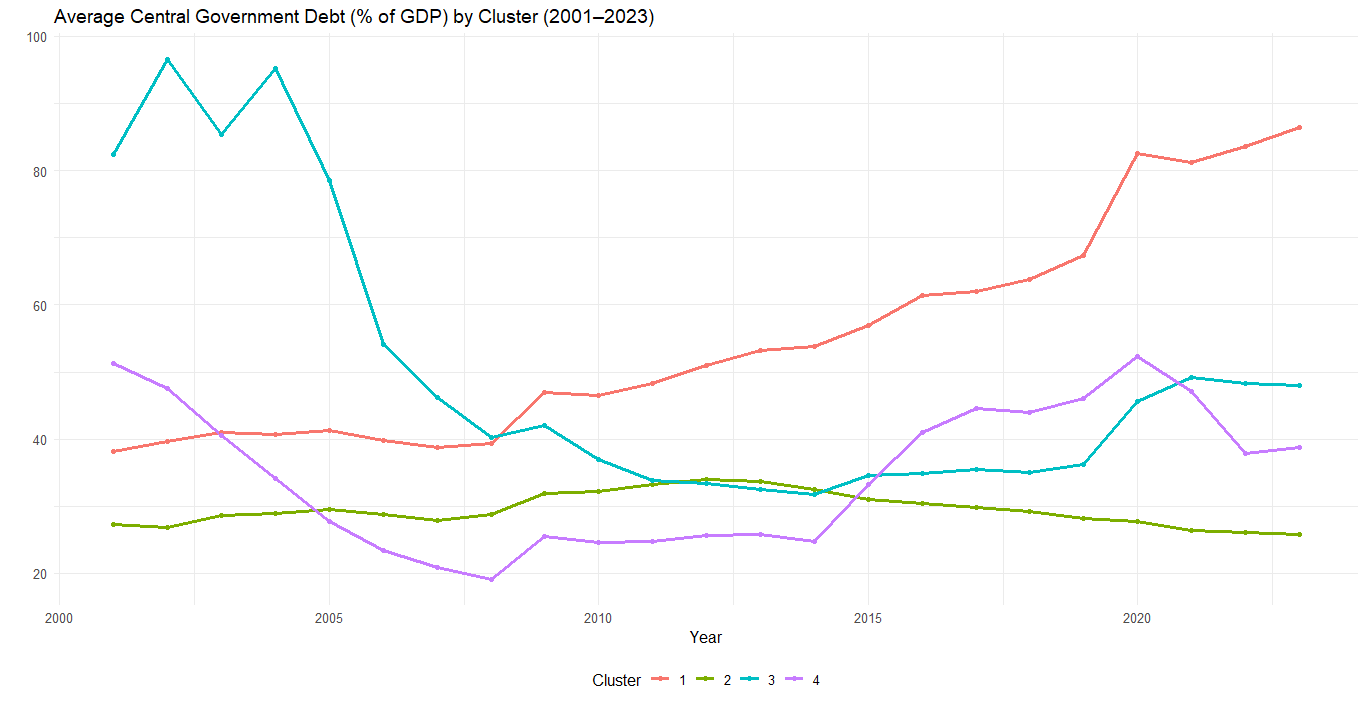
Ghi chú: Giá trị tại mỗi năm là trung bình của tỷ lệ nợ công/GDP của các quốc gia/ vùng lãnh thổ thuộc nhóm có dữ liệu tại năm đó. Các quan sát thiếu không được nội suy và được loại khỏi phép tính.
Nguồn: Kết quả phân tích của nhóm tác giả
3.2. Hàm ý chính sách
Đối với nhóm 1 - các quốc gia/vùng lãnh thổ có xu hướng nợ công tăng khá rõ rệt theo thời gian - kết quả này hàm ý rằng áp lực tài khóa có xu hướng gia tăng trong những năm gần đây. Trong bối cảnh lãi suất toàn cầu biến động, điều kiện tài chính quốc tế thắt chặt hơn và nhu cầu chi tiêu công vẫn lớn, các quốc gia/vùng lãnh thổ thuộc nhóm này cần chú trọng củng cố nền tảng tài khóa theo hướng bền vững hơn trong trung hạn. Điều này có thể bao gồm việc minh bạch hóa lộ trình kiểm soát nợ, tăng cường quản trị rủi ro nợ công và cân nhắc cơ cấu lại nguồn thu - chi theo hướng ổn định và hiệu quả hơn.
Đối với nhóm 2, kết quả nghiên cứu gợi ý nhóm này có mức độ dư địa tài khóa thuận lợi hơn để ứng phó với các cú sốc trong tương lai. Tuy nhiên, việc duy trì nợ công thấp không chỉ phụ thuộc vào thận trọng tài khóa mà còn liên quan đến năng lực tăng trưởng, khả năng huy động nguồn thu bền vững và hiệu quả của chi tiêu công. Do đó, định hướng chính sách phù hợp đối với nhóm này là tiếp tục duy trì sự ổn định tài khóa hiện có, đồng thời cân nhắc sử dụng dư địa tài khóa một cách hợp lý để hỗ trợ tăng trưởng, cải thiện chất lượng đầu tư công hoặc thúc đẩy các mục tiêu phát triển dài hạn.
Đối với nhóm 3, việc duy trì nợ công ở mức thấp ổn định trong dài hạn đòi hỏi sự nhất quán trong thực thi chính sách, đặc biệt là kiểm soát thâm hụt ngân sách, bảo đảm tính minh bạch tài khóa và tăng cường khả năng chống chịu trước cú sốc bên ngoài.
Đối với nhóm 4, nhóm quốc gia/vùng lãnh thổ này có thể chịu tác động nhiều hơn từ các yếu tố chu kỳ kinh tế, giá hàng hóa, hay các cú sốc ngoại sinh. Do đó, chính sách tài khóa của nhóm này cần chú trọng tăng cường năng lực quản trị chu kỳ, bao gồm việc xây dựng các bộ đệm tài khóa, nâng cao khả năng dự báo rủi ro và cải thiện tính linh hoạt trong điều hành ngân sách để giảm thiểu tác động của các biến động lớn trong tương lai.
4. Kết luận
Nghiên cứu này sử dụng phương pháp phân cụm có thứ bậc để phân loại 40 quốc gia/ vùng lãnh thổ và nền kinh tế châu Á theo sự tương đồng trong quỹ đạo nợ công/GDP giai đoạn 2001-2023. Kết quả cho thấy, với phương án phân loại mô tả gồm 4 cụm, các quốc gia/ vùng lãnh thổ có thể được nhóm thành các dạng quỹ đạo chính gồm: nợ công gia tăng, nợ công thấp và ổn định, nợ công ban đầu cao nhưng giảm mạnh, và quỹ đạo nợ công mang tính chu kỳ. Việt Nam thuộc nhóm có quỹ đạo nợ công tương đối ổn định.
Kết quả trên trả lời trực tiếp câu hỏi nghiên cứu về việc liệu các quốc gia/vùng lãnh thổ châu Á có thể được phân thành những nhóm quỹ đạo nợ công/GDP tương đồng hay không và vị trí của Việt Nam trong cấu trúc phân nhóm đó. Tuy nhiên, các cụm chỉ phản ánh sự tương đồng về diễn biến của tỷ lệ nợ công/GDP theo thời gian. Kết quả không cho phép kết luận các quốc gia/vùng lãnh thổ trong cùng một cụm có cấu trúc tài khóa, chất lượng điều hành, mức độ kỷ luật ngân sách hoặc nguyên nhân hình thành nợ giống nhau.
Nghiên cứu có một số hạn chế. Thứ nhất, phân tích chỉ sử dụng một chỉ tiêu đầu vào là tỷ lệ nợ công/GDP, vì vậy chưa phản ánh đầy đủ các chiều cạnh khác của vị thế tài khóa như thâm hụt ngân sách, cơ cấu thu-chi, chi phí vay nợ hay nghĩa vụ trả nợ. Thứ hai, mẫu nghiên cứu giới hạn ở 40 quốc gia/vùng lãnh thổ và nền kinh tế châu Á nên kết quả không nhất thiết có thể khái quát cho các khu vực khác. Thứ ba, mặc dù phương án 2 cụm đạt giá trị Silhouette cao nhất, nghiên cứu lựa chọn 4 cụm để phục vụ mục tiêu mô tả và so sánh chi tiết hơn; do đó, 4 cụm không được xem là số cụm tối ưu duy nhất về mặt kỹ thuật. Thứ tư, phương pháp phân cụm mang tính mô tả và không kiểm định quan hệ nhân quả giữa quỹ đạo nợ công và các yếu tố kinh tế, thể chế hoặc chính sách.
Lời cảm ơn: Nghiên cứu này được tiến hành trong khuôn khổ đề tài QG.24.93 “Phân tích hiệu ứng lan tỏa trong chính sách tài khóa giữa các nước đang phát triển và hàm ý cho Việt Nam” của ĐHQGHN.
TÀI LIỆU TRÍCH DẪN:
1https://www.imf.org/en/Publications/WP/Issues/2018/05/14/Global-Debt-Database-Methodology-and-Sources-45838
TÀI LIỆU THAM KHẢO:
Hoàng Khắc Lịch & Dương Cẩm Tú. (2018). Ảnh hưởng của nợ công tới tăng trưởng kinh tế. Tạp chí Khoa học Đại học Quốc gia Hà Nội: Kinh tế và Kinh doanh, 34 (1), 32-41.
Lê Công Hoàng Sơn, Lê Minh Tâm, Phạm Lê Ngọc Như, Trần Gia Cường, Trần Ngọc Bảo Trâm. (2024). Tác động của nợ công đến tăng trưởng kinh tế khu vực châu Á: Áp dụng mô hình ARCH và GARCH. Tạp chí Kinh tế và Dự báo, 14, 1-6.
Lê Thị Thuý Hằng & Trần Thị Diện. (2022). Tác động của nợ công đến tăng trưởng kinh tế - bằng chứng thực nghiệm tại Việt Nam. Tạp chí Nghiên cứu Tài chính - Kế toán, 09 (230), 15-20.
Arčabić, V. (2018). Fiscal convergence and sustainability in the European Union. Public Sector Economics, 42(4), 353-380. https://doi.org/10.3326/pse.42.4.1
Asteriou, D., Pilbeam, K., & Pratiwi, C. E. (2021). Public debt and economic growth: panel data evidence for Asian countries. Journal of Economics and Finance, 45(2), 270-287. https://doi.org/10.1007/s12197-020-09515-7
Frenkel, M., Walter, B., & Zimmermann, L. (2021). Public debt reduction efforts in South-East Asia - Which strategy works? Review of Economics and Finance, 19, 196-202. https://doi.org/10.55365/1923.x2021.19.19
Nguyen, T. B. N. (2022). Impact of public debt on economic growth in ASEAN countries. Finance-Marketing Research Journal, 13(3), 1-14. https://doi.org/10.52932/jfm.vi69.298
Nguyen, V. H., & Le, T. H. (2023). An Alternative Approach to Assess the Impacts of Countercyclical Fiscal Policy in Developing Countries. Journal of Economic Integration, 38(3), 439-465. https://doi.org/10.11130/jei.2023.38.3.439
Clustering Asian countries and territories by public debt-to-GDP trajectories over the period 2001 – 2023
VNU University of Economics and Business, Vietnam National University, Hanoi, Vietnam
Cu Nguyen Ha Trang – Le Hong Thai
Abstract:
This study classifies 40 Asian countries and territories according to similarities in their public debt-to-GDP trajectories over the 2001–2023 period. Data are obtained from the International Monetary Fund’s Global Debt Database. The study employs Ward’s hierarchical clustering method combined with Kendall’s rank correlation coefficient to identify similar patterns of public debt dynamics. The number of clusters is considered using the Silhouette index and the structure of the dendrogram. Balancing statistical criteria with economic interpretability, a four-cluster solution is selected. The results identify four groups characterized by rising public debt, low and stable public debt, initially high but sharply declining public debt, and cyclical public debt trajectories. Vietnam belongs to the group with a relatively stable public debt trajectory. The study provides a systematic overview of public debt dynamics across Asia and a reference basis for public debt management.
Keywords: public debt-to-GDP, public debt trajectories, Asia, hierarchical clustering
[Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, Số 28 năm 2026]